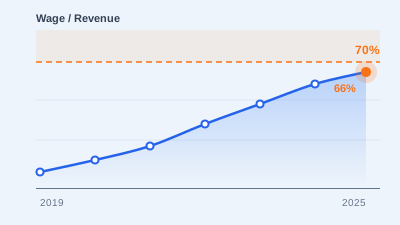
周一上午,一家俱乐部的财务负责人收到系统推送:“本赛季球员工资占收入比例已达68%,高于上赛季的61%。”他点开详情,第一个问题是:68%到底算不算危险?去年另一支同级别球队的比例是72%,也照样平稳过完了赛季。这个模拟场景里的困惑很典型。单独一个百分比,只能告诉管理层“比去年高了”,却无法回答“现在该不该行动、从哪里行动”。要让提醒真正有用,AI得先把这个比例的分子和分母拆开,再把时间和现金放进来。
分母先问清楚:拿哪一种收入来除
工资收入比的分母通常是总收入,但总收入里混着性质完全不同的钱。假设这家俱乐部本赛季工资支出1.36亿元,总收入2亿元,比例正好是68%。如果其中有2400万元来自杯赛奖金和一次性商业赛,用经常性收入1.76亿元重新计算,比例就变成了约77%。
皇冠体育的AI俱乐部经营系统在计算时会同时给出两种口径:一种面向报表披露,一种面向经营判断。后者只使用门票、会员、长期赞助、转播分成等可持续的 Revenue,因为工资是每个月都要付的,能长期覆盖它的只有每个赛季都会回来的收入。统计周期也要对齐,按赛季口径还是按自然年口径,会让同一份工资落在不同的分母上。
分子里藏着未来几年的工资
当期工资只是分子的表面。真正决定压力大小的,是合同结构。设想两家俱乐部本赛季的工资收入比都是68%:
- 俱乐部甲的主力合同平均剩余1.2年,明年夏天有近三成工资会随合同到期自然释放;
- 俱乐部乙刚刚续约多名核心球员,合同平均剩余3.5年,而且约定每年递增8%。
两家今天的比例相同,但俱乐部乙未来三年已经锁定的 Salary 承诺,比俱乐部甲高出一大截。AI会把每一份 Contract 的剩余期限、递增条款、出场奖金和签字费摊销都展开,计算“未来三年已承诺工资 / 预测经常性收入”。这个前瞻比例,往往比当期比例更早暴露问题。
现金储备决定缓冲垫有多厚
工资比例偏高,不一定马上出问题;出问题的时刻,通常是现金接不上的那个月。假设俱乐部甲账上现金可以覆盖5个月工资,俱乐部乙只够1.5个月,同样面对一次赞助回款延迟,前者可以等,后者可能要临时借款。
因此AI在评估 Cash Flow 时,不只看年末余额,还会把季票收入集中入账、赞助按季度支付、转播分成赛季末结算这些节奏考虑进去,找出一年中现金覆盖月数最低的时点。那个最低点,才是衡量工资压力的真实位置。
还有一类容易被忽略的现金流出:转会分期付款。一名球员的转会费如果分三年支付,它不会出现在工资科目里,却和工资一样按时从账上流走。AI在计算现金覆盖月数时,会把这类分期款与工资合并成“人员相关刚性支出”,否则缓冲垫看起来会比实际更厚。
为什么预警线不能是一个固定数字
把合同期限、收入稳定性和现金储备三个因素放在一起,同样的工资比例会对应不同的 Risk 等级。下面这张表是一个示意性的阈值设定逻辑,数字均为假设:
| 合同结构 | 收入稳定性 | 现金覆盖 | 建议提醒阈值 |
|---|---|---|---|
| 平均剩余一年内,无递增 | 经常性收入占比高,近三季波动小 | 6个月以上 | 约75% |
| 平均剩余两年左右 | 波动中等 | 约3个月 | 约65% |
| 长约集中且逐年递增 | 依赖杯赛成绩和转会收入 | 不足2个月 | 约55% |
收入稳定性可以用过去三个赛季经常性收入的波动幅度来衡量,也要纳入近期信号,比如季票续订率连续下滑、主赞助合同进入最后一年。这些信号出现时,阈值会自动下调。换句话说,预警线是每家俱乐部根据自身状况计算出来的,而且会随赛季推进而移动。
提醒要分级,每一级都要说明原因
AI的提醒可以分为“关注”“预警”“需要决策”三级。更重要的是,每一次提醒都要拆出原因。例如:“本俱乐部预警阈值由65%下调至58%,其中新续约合同的递增条款贡献约4个百分点,季票续订率下降贡献约3个百分点;当前比例68%,已超过阈值。”这种说明让财务、体育总监和董事会讨论的是同一组事实,而不是各自对一个百分比的感觉。皇冠体育在设计提醒时坚持这一点:没有解释的警报,很快就会被忽略。
收到提醒之后,俱乐部能动用哪些杠杆
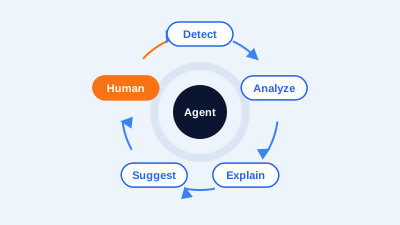
系统负责发现和解释,是否调整、怎么调整,仍由管理层决定。常见的应对杠杆包括:
- 暂停新增长约,把新签合同的期限控制在前瞻比例允许的范围内;
- 调整合同结构,提高与出场、成绩挂钩的浮动部分,降低固定工资占比;
- 提前启动主赞助续约谈判,稳定未来两个赛季的经常性收入;
- 设定现金储备下限,例如任何时点不低于3个月工资,低于时冻结非必要支出。
每一项杠杆都有代价:压缩长约可能影响阵容稳定,提高浮动工资可能让谈判变难。比较务实的做法,是让系统针对每个方案模拟未来两个赛季的工资比例和现金最低点,再由管理层结合竞技目标做取舍。
工资成本的分析离不开收入端的拆解,可以结合俱乐部总收入分析一起看,也可以在AI俱乐部经营栏目中查看成本与现金流联动分析的其他案例。