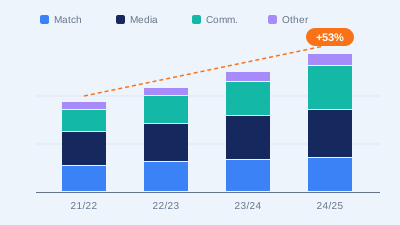
假设一支中游球队在赛季结束后拿出财务快报:总收入从2.4亿元增长到2.9亿元,涨幅接近21%。管理层的第一反应是这个赛季经营得不错。可是把明细摊开,会发现多出来的5000万里,有3200万来自一次性的杯赛奖金和一场临时加开的商业友谊赛,常规门票收入反而比上赛季少了6%。这些数字只是为了说明问题的模拟场景,但类似的结构在俱乐部经营里并不少见:总收入是一个结果,它不回答钱从哪里来、明年还会不会来、花出去之后还剩多少。
多出来的5000万,有多少明年还会再来
AI在看俱乐部收入时,第一步不是求和,而是给每一笔收入打上“可重复性”标签。门票、会员、长期赞助、转播分成属于经常性收入,只要球队保持竞争力、合同仍在有效期,下个赛季大概率还会出现;杯赛奖金、临时商业赛、球员转会溢价、一次性冠名活动则属于非经常性收入。
在上面的示意例子里,剔除非经常性部分之后,这家俱乐部的经常性收入只从2.3亿元增长到2.4亿元,增幅约4%。这个数字远没有21%好看,却更接近俱乐部真实的基础盘。皇冠体育在做收入拆解时,会把每一笔收入对应到 Event ID、合同编号和时间窗口上,这样才能回答“这笔钱是因为哪场比赛、哪份合同、哪个时间段产生的”,而不是只在报表底部得到一个合计数。
收入涨了,成本曲线往往涨得更硬
只看收入端,很容易忽略成本的形状。收入会随着赛绩上下波动,但很多成本是刚性的:球员工资按合同逐月支付,教练团队、青训体系、场馆运营几乎不会因为一场输球而减少。
继续沿用这个假设例子:同一个赛季,俱乐部为了冲击杯赛,冬窗续约了三名主力并提高了薪资,工资总额增加了2800万元,而这些合同还有两到三年才到期。换句话说,一次性收入换来的是多年期的固定支出。AI在这里要做的比较不是“收入增长对比成本增长”这么简单,而是追问:新增的非经常性收入,被拿去支撑了多少经常性成本?如果答案是大部分,那么今年报表上的盈利,会在下个赛季迅速消失。
账面盈利和账上有钱,是两件事
不少俱乐部在年度报表里是盈利的,但在某几个月却要靠股东借款发工资。原因在于现金流的节奏:季票和会员费通常在赛季开始前集中入账,赞助款可能按季度或按里程碑支付,转播分成有时要到赛季结束后才结算,而工资、场馆租金是每月固定流出。
AI会把收入和成本都放到月度甚至周度的时间轴上,看哪几个月现金净流出最大,最低点的账户余额能不能覆盖两个月的固定开支。一个值得警惕的信号是:总收入增长了,现金最低点反而比上赛季更低。这通常说明收入的回款节奏在变慢,或者新增成本被提前了。
把风险拆成“哪一根柱子倒了会怎样”
判断经营好坏,还要问一个假设性问题:如果某一项收入突然减少,俱乐部能撑多久?AI可以对主要收入来源做压力测试,例如:
- 主赞助商合同到期未续约,赞助收入减少40%;
- 球队成绩下滑,下赛季季票续订率从85%降到70%;
- 转播分成因为赛程调整,延后一个季度到账。
每一种情境下,系统会重新计算现金最低点、工资收入比和需要外部注资的金额。如果一家俱乐部的收入高度集中在一两个赞助商身上,即使总收入很高,风险敞口也很大。收入分散度、合同到期分布、单一来源占比,这些都是总收入这个数字无法体现的。
同一个赛季,两种看法得出相反结论
| 观察维度 | 只看总收入 | 结构化拆解后 |
|---|---|---|
| 收入增长 | 增长21% | 经常性收入仅增长4% |
| 成本变化 | 没有关注 | 新增多年期工资2800万元 |
| 现金最低点 | 没有关注 | 比上赛季低约15% |
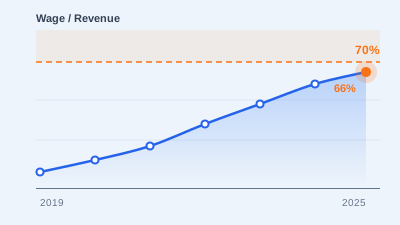
| 收入集中度 | 没有关注 | 前两大赞助商占赞助收入70% |
表中数字同样是假设。它想说明的是:同一个赛季,用不同的方式去看,可能得出几乎相反的判断。前一种看法让人想加大投入,后一种看法提示应该先稳住现金。
董事会拿到分析结果之后,先做哪三件事
AI的角色是把问题摆清楚,最终决策仍然要由管理层完成。结合上面的分析,俱乐部复盘一个赛季时可以按下面的顺序行动:
- 把收入拆成经常性和非经常性两部分,下一年度预算只以经常性收入为基准,一次性收入优先用于补充现金储备或偿还短期债务。
- 逐份检查新签和续约合同的期限与金额,看它们是否依赖一次性收入才能覆盖;如果是,就要在后续引援和续约谈判中预留调整空间。
- 建立月度现金流看板,把赞助回款、季票销售、转播结算和工资发放放在同一条时间轴上,至少提前一个季度识别资金缺口。
想进一步了解收入、成本和现金流如何在同一套系统里联动,可以浏览皇冠体育的AI俱乐部经营栏目,也可以对照阅读收入增长20%仍可能风险上升的案例拆解。总收入仍然值得看,只是它应该是复盘的起点,而不是结论。