赛季结束后的第一次董事会,财务总监翻开第一页:总收入从1.5亿元增长到1.8亿元,同比增长20%。会议室里有人鼓掌。第二页还没翻过去,经营分析系统推送了一条提示:“经营风险等级由‘关注’上调为‘警示’。主要原因:薪资增速高于收入增速;赞助收入集中度上升;门票收入对少数焦点赛事依赖加深;本赛季净现金流为负。”
收入涨了两成,风险却上调了一级,看起来像是系统出了错。下面用一家虚构俱乐部的模拟账目(所有数字都是为了说明逻辑而设的假设),按 Revenue → Cost → Cash Flow → Risk → Decision 的顺序,看看AI为什么会这样判断,以及这个判断应该怎样被使用。
多出来的3000万,分别从哪几条收入线来
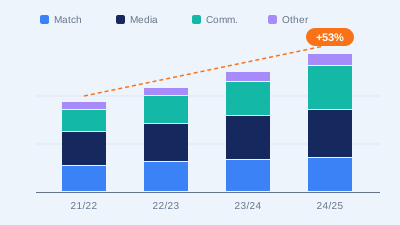
先拆收入。这家俱乐部的收入来自六条线:门票、赞助、转播分成、会员、周边商品,以及场馆消费和商业活动。假设两个赛季的对比如下:
| 收入项 | 上赛季 | 本赛季 | 变化 |
|---|---|---|---|
| 门票 | 3000万 | 3900万 | +30% |
| 赞助 | 4500万 | 5700万 | +26.7% |
| 转播分成 | 4000万 | 4200万 | +5% |
| 会员 | 1200万 | 1300万 | +8.3% |
| 周边商品 | 1500万 | 1700万 | +13.3% |
| 场馆消费与商业活动 | 800万 | 1200万 | +50% |
| 合计 | 15000万 | 18000万 | +20% |
从总数看,六条线全部增长,没有一条下滑,这正是“经营向好”的直觉来源。但皇冠体育的经营分析模型不会停在这张表上,它会继续追问每一笔增长是否可以重复。门票多出的900万里,有多少来自常规比赛?赞助多出的1200万,是多家赞助商一起涨,还是某一家大幅加码?场馆消费增长一半,是因为运营改善,还是因为本赛季恰好承接了几场一次性的大型活动?
按这个思路往下拆,结果并不那么乐观:赞助增量里约1100万来自同一个主赞助商的新合同;门票增量里超过800万来自四场焦点赛事;场馆消费的400万增量中,一半是两场演出的场地租赁。真正属于“常规经营能力提升”的部分,远小于3000万。
反过来,增长最慢的两条线反而最值得珍惜。转播分成只涨了5%,会员只涨了8.3%,但它们几乎不受单场比赛和单个合作方影响,是俱乐部收入里最稳定的底盘。AI在评估收入质量时,会给每条收入线打上“可重复性”标签:有长期合同、按赛季稳定到账的收入权重高;依赖赛程运气、一次性活动或单一合作方临时加码的收入权重低。按这种方式加权之后,这家俱乐部“质量调整后”的收入增速只有8%左右,和账面上的20%差了一大截。
成本表上,薪资涨得比收入还快
再看成本。为了冲击更好的排名,俱乐部在夏季转会窗口引进了两名主力球员,同时给几位核心球员续约加薪。模拟数据如下:
| 成本项 | 上赛季 | 本赛季 | 变化 |
|---|---|---|---|
| 球员薪资 | 7000万 | 9100万 | +30% |
| 转会成本(摊销) | 1500万 | 2800万 | +86.7% |
| 教练团队 | 800万 | 900万 | +12.5% |
| 青训 | 900万 | 800万 | -11.1% |
| 场馆运营 | 1600万 | 1700万 | +6.3% |
| 比赛运营 | 700万 | 800万 | +14.3% |
| 市场推广 | 500万 | 600万 | +20% |
| 合计 | 13000万 | 16700万 | +28.5% |
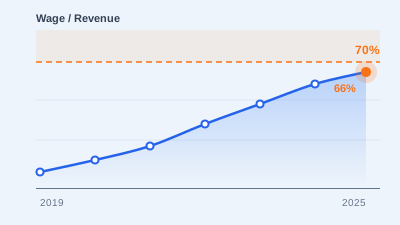
收入增长20%,成本增长28.5%,经营结余从2000万降到1300万。更值得注意的是结构:球员薪资占收入的比例从约46.7%升到约50.6%,第一次越过一半。薪资和收入最大的区别在于刚性。门票和赞助可以因为成绩、对手、赞助商预算而上下波动,但球员合同一签就是三到四年,薪资不会因为下赛季少了一场德比而自动下调。
另一个容易被忽视的变化,是青训投入被压缩了100万。单看金额不大,但它和薪资上升同时出现,指向同一种经营取向:用长期能力换短期战绩。AI在这里不会给出“青训应该投多少”的答案,但会把这条变化标出来放在风险视图里。关于薪资比例升到什么程度应该提醒,可以参考球员成本分析中的讨论。
利润表上还有结余,账户里的钱却在变少
利润表显示有1300万结余,现金流却讲了另一个故事。转会成本在利润表里是分年摊销的:假设两名新援的转会费合计8000万,按四年合同每年摊销2000万,加上仍在摊销期内的老合同,本赛季摊销合计2800万。但在现金层面,俱乐部本赛季就按合同支付了首期60%,也就是4800万。
收入端同样存在时间差。主赞助商的新合同在账面上按赛季确认收入,付款安排却是“签约时付三成,赛季结束后付七成”,本赛季实际到账不到一半。四场焦点赛事里还有一场杯赛的分成要等赛事方统一结算,预计下个财季才能到账。
把这些放在一起,假设本赛季经营活动加上转会支付后的净现金流为负2600万。账面利润是正的,可用现金却比赛季初少了一大截。如果下个赛季再有一笔大额转会,或者某项赞助回款延迟,资金就会明显吃紧。这就是经营分析不能只看利润表的原因:收入确认和现金到账不是一回事,成本摊销和现金支出也不是一回事。
所以AI在现金流这一层会额外做一张按月展开的资金日历:每个月有哪些转会分期要付、哪些工资和奖金要发、哪些赞助回款和转播分成预计到账。模拟结果显示,下赛季开赛后的第三到第五个月是资金最紧的时段,因为那时夏窗转会的第二期付款、冬季奖金和场馆维护支出集中出现,而主赞助商的尾款要到赛季结束后才能收到。这个时间点比“全年净现金流为负”更有操作意义,财务部门可以提前安排授信或调整付款时间。
一个赞助商占了近一半,集中度是在增长中悄悄升高的
赞助收入增长26.7%,看起来是招商团队的成绩。拆开之后,主赞助商一家的金额从1600万增加到2700万,占赞助总收入的比例从约35.6%升到约47.4%。其余赞助商整体只增长了约3.4%,其间还有两家小赞助商没有续约,是主赞助商的加码让总数变得好看。
集中度升高本身不一定是坏事,大赞助商加码往往说明合作效果得到了认可。风险在于期限和条件:假设这份合同还剩18个月到期,续约条款又和球队排名挂钩,一旦下赛季成绩下滑,接近一半的赞助收入就会同时进入重新谈判。AI会把这类收入标记为“高集中、剩余期限短、附带业绩条件”,在风险视图里单独列出,而不是和其他赞助收入平均在一起。
四场焦点赛事撑起近四成门票,好年份的门票结构反而最脆
门票增长30%,同样要看结构。按模拟设定,本赛季主场共19场,其中四场属于焦点赛事:两场同城德比、一场杯赛半决赛、一场赛季末的冠军争夺战。这四场的门票收入合计约1480万,占全季门票的38%;上赛季同类比赛的占比只有22%左右,约660万。
剩下15场常规比赛的门票收入,从约2340万变成约2420万,只增长了3%多一点。也就是说,常规比赛的上座和定价能力几乎没有变化,本赛季的门票增长主要来自赛程和成绩带来的高峰。下赛季如果杯赛早早出局、冠军争夺失去悬念、同城对手降级导致德比消失,门票收入很可能直接回落到上赛季附近。
与此同时,俱乐部已经参照本赛季的收入水平签下了更高的薪资合同。收入端依赖难以重复的高峰,成本端却被长期合同锁定,这是AI上调风险等级最核心的理由。
AI给出的不是“危险”两个字,而是三种情景
一个有用的经营系统,不应只亮一盏红灯。以AI俱乐部经营分析的做法为例,系统在上调风险等级时会同时给出情景测算,让管理层看到风险落到数字上是什么样子。沿用上面的假设,三种情景可能是:
- 基准情景:主赞助商续约但不再加码,焦点赛事减少到两场,常规比赛门票维持现状。下赛季收入约1.68亿元,薪资与摊销维持现有合同水平,经营结余接近零,薪资收入比约54%。
- 压力情景:主赞助商续约金额下调三成,杯赛早早出局,也没有冠军争夺。收入约1.55亿元,经营亏损约1200万,现金缺口在赛季中段出现。
- 积极情景:成绩保持,焦点赛事仍有四场,并新增一家中型赞助商。收入约1.85亿元,薪资收入比仍在49%左右,经营改善主要依赖外部条件。
每一种情景都附带拆解:哪一项假设贡献了多少变化,哪些因素俱乐部可以控制,哪些不能。这样的输出不是在否定本赛季的成绩,而是提醒管理层,好成绩里有多大比例建立在难以重复的条件上。
管理层拿到这份分析,可以先做哪几个决定
AI的职责到情景测算为止,接下来是人的判断。针对这家模拟俱乐部,值得讨论的决策包括:
- 给薪资设一条触发线:例如薪资收入比超过52%时,新签或续约合同必须附带情景测算,而不是只参照本赛季收入。
- 调整转会付款节奏:在后续转会谈判中争取更平均的分期,让现金支出和收入到账的时间更匹配。
- 提前启动赞助续约和拓展:在主赞助商合同到期前12个月开始续约沟通,同时补足中小赞助商,把单一赞助商占比降回40%以内。
- 把营销资源转向常规比赛:焦点赛事的票本来就不愁卖,更值得投入的是那15场常规比赛的会员续订、家庭套票和比赛日消费。
- 恢复青训投入并单独跟踪:青训是降低长期薪资依赖的少数手段之一,不宜当作短期腾挪预算的空间。
收入增长20%是真实的成绩,风险上升也是真实的信号,两者并不矛盾。经营分析要做的,是把“赚了多少”和“这些钱靠不靠得住、花出去的钱能不能收回来”分开回答。在皇冠体育看来,对俱乐部而言最危险的往往不是亏损的年份,而是一个让人放心加码的好年份。