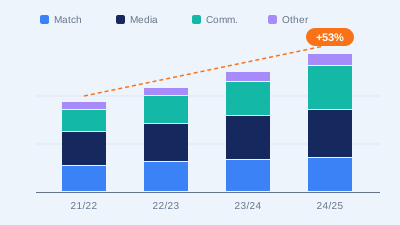
一次季中经营会上,票务经理汇报:单场票收入比上赛季同期下降了18%。紧接着会员经理汇报:会员人数增长了30%,会员费收入创下新高。两个人的数据都没有错,但会议室里没人能回答一个简单的问题——俱乐部的比赛日收入到底是变好了还是变差了?这是一个假设场景,却几乎是每家俱乐部都会遇到的困境:四类收入分属四个部门,每一本账单独看都成立,合在一起时却互相矛盾。
四本账各自都对,放在一起却对不上
门票、赞助、商品和会员收入的计量方式本来就不同。门票按场次和座位计,会员按赛季计且往往提前收款,赞助按合同期和权益包计,商品按订单和库存单位计。时间口径不一样,客户编号不一样,甚至同一个球迷在票务系统和商城系统里是两个人。
所以分开看是必要的,它保留了每类收入的业务细节。但只分开看,会让每个部门都在优化自己的数字,而忽略了自己的增长可能来自另一个部门的损失。AI要做的第一件事,是用统一的 Event ID、Fan ID 和时间维度,把这四本账连到同一张关系网上。
会员卡卖得越多,单场票为什么越难卖
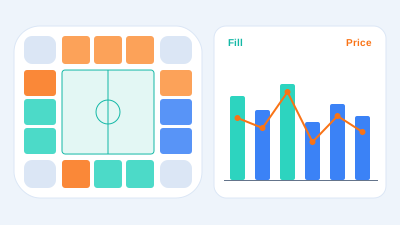
回到开头的场景。假设俱乐部这个赛季把会员权益从“优先购票”升级为“固定座位包”,会员增长的3000人里,有相当一部分是过去的高频单场票购买者。他们从单场票客户变成了会员客户,同时占走了看台中视野最好、原本单场票卖得最快的区域。
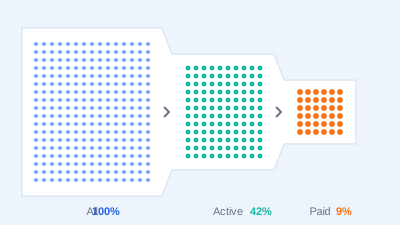
这就是收入之间的挤占效应。AI会追踪这批球迷的历史购票记录:如果新会员中有六成过去每赛季购买五场以上单场票,那么单场票收入的下降,大部分只是收入从一个科目转移到了另一个科目。真正需要判断的是转移之后的净效果:会员折扣让每人每场的实际收入少了多少,被锁定的好座位又让多少潜在的新球迷买不到票。
焦点赛事那一晚,商品销售是被谁带起来的
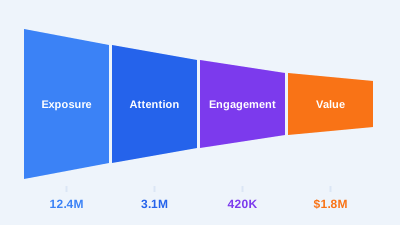
收入之间也会互相带动。假设在一场同城德比前后一周,俱乐部商城的球衣销量是平时的三倍,纪念围巾和赛事限定徽章几乎售罄。如果商品部门单独汇报,这会被写成一次成功的营销活动;但从关系上看,拉动力主要来自比赛本身的关注度和到场人数。
在分析俱乐部商城、球衣、球迷用品和赛事纪念品的销售时,皇冠电商相关的商品销售分析会把订单和比赛日程、到场球迷、会员身份关联起来,区分出 Baseline 销量和 Event Impact。这样既能看到焦点赛事带来的增量,也能看到平日的商品销售是否在走弱,避免把一场比赛的高峰当成商品业务的常态。
赞助权益占掉的座位,也是一笔成本
赞助合同里常常包含一定数量的包厢、贵宾席和球迷活动名额。这些座位在赞助报表里是“权益交付”,在票务报表里却是“不可售库存”。假设每场有400个中高价位座位被赞助权益占用,按平均票价折算,一个赛季的机会成本可能达到数百万元。
此外,商品销售背后有采购和库存成本,会员权益背后有专属服务和活动成本。只比较各类收入的毛额,会高估某些收入的贡献。AI在合并分析时,会把这些隐性成本分摊回对应的收入来源,比较每一类收入的净贡献,而不是毛收入。
回款节奏不同,决定了现金流的形状
四类收入的到账时间差别很大:会员费集中在赛季前一两个月入账,单场票随赛程分散回款,赞助款按季度或里程碑支付,商品收入则在焦点赛事和节假日前后形成峰值。会员收入占比提高,会让现金更早到账,但也意味着赛季中后段的现金流入变薄。
把四类收入叠加到同一条月度时间轴上,俱乐部才能看清哪几个月现金最紧,哪些收入调整会改变这条曲线的形状。在皇冠体育的经营看板里,这条时间轴会同时标出主场赛程和合同回款节点,方便财务提前安排支出。
只分开看或只合并看,各自会漏掉什么
- 只分开看:会把挤占误读成下滑,把带动误读成独立增长,部门之间为同一批球迷重复争取资源。
- 只合并看:总数平稳时,可能掩盖某一类收入正在萎缩,例如单场票新客持续减少,意味着未来的会员来源正在枯竭。
- 集中度风险:如果某一类收入占比过高,比如赞助占总收入一半以上,任何一份主合同的变化都会放大为整体波动。
经营会议上的做法:先分账,再建关系,最后合并判断
对俱乐部来说,比较可操作的顺序是:第一,各部门继续维护自己的收入明细,保留业务细节;第二,用统一的比赛、球迷和时间编号,把会员转化、座位占用、商品带动这些关系量化出来;第三,在经营会议上以净贡献和现金流时间轴做合并判断,再决定调整会员座位比例、赞助权益配额或商品备货节奏。皇冠体育的建议是,每一次调整都附上它对其他三类收入的预估影响,由管理层决定是否接受。