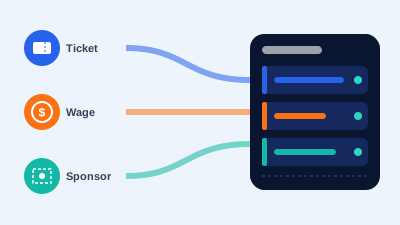
一家中游俱乐部在赛季中期做经营复盘,账面收入比去年同期高出一截,管理层本来准备追加市场推广预算,财务部门却提醒下个季度现金会很紧。原因拆开并不复杂:季票款在赛季开始前已经一次性收进,今年新签的两项赞助有一部分款项要到赛季结束后才结算,冬季引进的两名球员的工资从下个月开始计入,而上一笔转会费的分期付款也即将到期。收入在涨,现金却在收紧,这种情况在俱乐部经营里并不罕见。
过去的俱乐部经营数据分在三条线上
在很多俱乐部里,票务、球员成本和赞助长期由不同部门管理。票务部门关心上座率和门票收入,按场次复盘;竞技部门负责球员引进和合同,关注的是阵容和预算上限;商务部门负责赞助招商和权益执行,按合同周期汇报。财务部门在季度末把这些数字汇总成经营报表。
这种分工的结果是,每条线都能回答自己的问题,却很难回答跨部门的问题。例如,引进一名有号召力的球员,工资支出要连续记几年,但他带来的门票、商品和赞助增量分散在三个部门的报表里,没有人能把投入和回报放在一起算清楚。
统一框架的变化:收入、成本和现金流放上同一条时间轴
现在的俱乐部经营系统开始尝试把这些数据放进统一的分析框架。收入端包括门票、赞助、转播、会员、周边商品、场馆消费和商业活动,成本端包括球员工资、转会、教练团队、青训、场馆运营、比赛运营和市场推广。关键的变化不是把它们列在同一张表上,而是按同一条时间轴排列:每一笔收入什么时候确认、什么时候到账,每一笔成本什么时候发生、什么时候支付。
放上时间轴之后,开头那家俱乐部的问题就能提前看到。假设在模拟场景中,系统按月推演未来两个季度的现金流,季票预收已经用完,赞助尾款集中在赛季末,新增工资和转会分期又叠加在同一时段,现金缺口会在报表出来之前被标记出来,管理层可以据此推迟非必要支出,或者和赞助商协商调整付款节奏。
票务、球员成本和赞助本来就互相牵连
统一框架的另一个价值,是让原本隐藏的联动关系显现出来。一名球员的引进会同时影响三条线:工资和转会费进入成本,比赛吸引力可能推高门票需求,个人影响力可能带来新的赞助机会。反过来,部分赞助合同与球队排名、参赛资格挂钩,竞技成绩下滑会直接影响赞助收入,而门票收入又受到战绩和对手的影响。
当这些关系被放在一起分析,俱乐部就能讨论更具体的问题:这名球员的工资中,有多少可以由他带来的商业增量覆盖?如果球队排名下降,哪些赞助条款会触发调整,门票收入可能受到多大影响?这些问题在三份分开的报表里无从回答。
统一之后的新问题:确认口径和成本分摊
把数据放在一起,也会带来新的分歧。第一是收入确认时点。季票收入是在售出时算,还是按比赛场次逐场确认?一份跨两个赛季的赞助合同,收入如何在两个赛季之间分配?口径不同,同一个赛季的经营结果可能看起来完全不同。
第二是商业收入的分摊。假设一位球星的球衣卖得很好,这部分收入归到球员名下,还是归到俱乐部品牌名下?赞助商选择续约,是因为球队整体表现,还是因为这位球星?如果分摊方式过于随意,评估球员商业回报时就会得出偏高或偏低的结论,进而影响续约和转会决策。
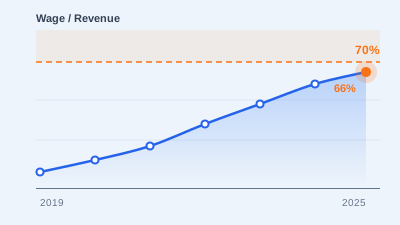
第三是指标依赖。统一框架很容易被简化成几个比率,例如球员工资占收入比例。这类比率有参考价值,但如果只盯着一个数字,就可能忽略收入结构的变化:收入总量不变,门票占比下降、一次性商业活动占比上升,风险其实已经在增加。
皇冠体育怎么看:统一框架是为了提前看到风险
皇冠体育的看法是,把票务、球员成本和赞助放进统一框架,目的不是生成一个综合评分,而是让经营风险在发生之前被看到。我们更关注三件事:收入结构是否过度依赖单一来源,成本结构中长期固定支出的比例是否在上升,现金流在未来几个月内是否会出现缺口。
同时,每一个口径选择都应当在系统中写明,例如季票按场次确认、跨赛季赞助按合同期均摊、球星商业收入按哪条规则分摊。口径可以因俱乐部而异,但必须透明、前后一致,才能让不同赛季的数据互相比较。关于这套分析方法的更多讨论,可以参考AI俱乐部经营栏目。
俱乐部可以先做的几件事
- 把所有收入和成本按“确认时间”和“到账或支付时间”两列整理,先建立一张按月的现金流视图。
- 列出与竞技成绩挂钩的赞助条款和合同奖金,标注触发条件,模拟排名变化对收入和成本的双向影响。
- 为球员引进建立一份跨部门的测算表,把工资、转会分期与预期的门票、商品、赞助增量放在一起,并注明哪些是假设。
- 每个季度复核一次收入结构和固定成本占比,而不只看总收入是否增长。
统一框架不会替俱乐部做决定,续约、引援和招商仍然需要管理层结合竞技目标判断。它能做的,是让这些决定建立在同一套数字上,而不是三份各说各话的报表。